
Apesar de um janeiro mais tranquilo nos mercados financeiros, o comportamento recente de bolsa, juros e câmbio mostra que a volatilidade veio para ficar.
Roberto Padovani
11 de março 2025
O recuo do dólar neste início de ano foi visto como uma normalização de mercado após um eventual exagero observado ao final de 2024. Os níveis de câmbio, juros e bolsa, no entanto, mostram que as incertezas continuam presentes e justificam prêmios de risco ainda elevados.
A maior tranquilidade financeira de janeiro se explica pelos sinais do novo governo norte-americano, que não anunciou um choque tarifário, incentivou a leitura de que sua política externa poderia reduzir riscos geopolíticos e animou os investidores com uma agenda econômica que levaria ao crescimento de curto prazo. Com isso, houve valorização das bolsas, alta da cesta de commodities e recuo nos juros e no dólar.
Este cenário influenciou os preços dos ativos e as análises domésticas, como é o padrão. Assim como em 2023, quando o otimismo com a inflação norte-americana levou ao recuo do risco soberano brasileiro, houve agora menor pressão de saída nos fluxos de capitais, favorecendo o câmbio e as expectativas para inflação e juros.
O problema é que este otimismo global durou pouco. As últimas semanas mostraram que a agenda de governo nos Estados Unidos continua sendo fonte de ruído.
A instabilidade tarifária e geopolítica eleva o risco em um contexto de pouca informação sobre a viabilidade técnica, política e jurídica de um ajuste fiscal. Do lado da inflação, não é claro se os preços de petróleo e os avanços na tecnologia podem compensar o fechamento comercial e a menor oferta de trabalho, levando a um quadro desinflacionário que conduza a juros e dólar mais baixos.
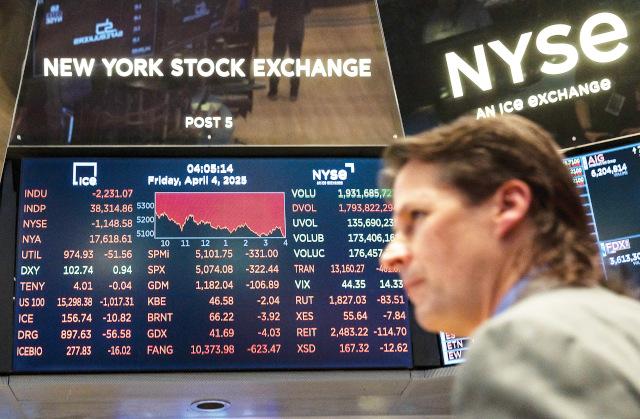
A desconfiança em relação ao futuro elevou a volatilidade da bolsa norte-americana, termômetro tradicional de incertezas (VIX), e, nos últimos dias, trouxe de volta o tema da recessão. Historicamente, ambientes globais de aversão a risco não ajudam os emergentes e realçam riscos locais.
No caso brasileiro, os temas fiscal e político preocupam. Do lado das contas públicas, não houve novidades neste início de ano, o que é má notícia. O aumento da dívida pública não se mostra uma prioridade de governo, o que torna a economia mais vulnerável aos choques externos.
A informação nova veio na política. As pesquisas de opinião pública foram unânimes em apontar uma queda súbita e importante da aprovação do governo, depois de relativa estabilidade nos dois primeiros anos de mandato.
A questão é que a perda de competitividade eleitoral ocorre em um momento de desaceleração econômica, o que dificulta a reversão do quadro político e aumenta as dúvidas em relação às respostas do governo.
De fato, os indicadores de atividade de dezembro e início de ano trazem uma leitura mista, o que já é um sinal de mudança de ciclo. Embora a produção agrícola, o mercado de trabalho, a poupança das famílias e as condições de renda sustentem o crescimento no curto prazo, a alta acentuada da taxa de juros e a queda da confiança de empresários, consumidores e investidores contratam uma desaceleração à frente.
Neste cenário, o incentivo político é pela postergação de medidas de ajuste e adoção de novos estímulos, gerando mais distorções e atrapalhando a construção de credibilidade em uma estratégia gradualista de estabilização da dívida pública.
Como consequência, a combinação de volatilidade externa e alta da dívida pública local deve resultar em pressão nos fluxos de capitais e no dólar. Parece pouco provável que o câmbio tenha encontrado novo patamar, reduzindo o risco inflacionário.
Embora a inflação seja um modo tradicional de reequilíbrio fiscal, a novidade de um banco central independente deverá fazer com que o ajuste ocorra pelo canal do crescimento. Com a desaceleração, a competição eleitoral se amplia e reduz as chances de uma mudança na estratégia econômica ao longo dos próximos meses.
O resultado é que o contrato de um ano no mercado futuro de juros segue perto de sua máxima nominal de 15% em 16 anos. Mesmo com um diferencial de juros a favor da moeda brasileira, o aumento do risco global e local justifica um câmbio desvalorizado para padrões históricos.
A tendência do risco soberano (CDS) tem sido de alta desde março de 2024, quando saiu de um patamar de 120 bps para superar 200 bps no final de ano e recuar recentemente para o nível ainda elevado de 170 bps.
Para a bolsa brasileira, o aumento dos juros locais representa uma trava que faz com que o mercado oscile sem tendência. Em dólar, o índice segue operando ao redor da média observada depois da pandemia e o intervalo de 120 a 130 mil pontos se mantém como uma boa referência nominal de curto prazo.
É difícil dizer, portanto, que o alívio financeiro de janeiro, simbolizado pelo câmbio, seja um bom retrato do ano. As mesmas fontes de incertezas globais e locais fazem com que o quadro seja indefinido e de difícil antecipação.
Será preciso monitorar com cuidado o comportamento dos juros internacionais, dos indicadores de confiança e das pesquisas de popularidade. Visto de hoje, o viés é negativo.