Embora a instabilidade global tenha dominado as atenções, o aumento da competição política no Brasil foi a grande surpresa de início do ano.
Roberto Padovani
22 de abril 2025
Apesar de toda a turbulência global, a grande novidade no início do ano foi o ambiente político doméstico. Esta nova informação tem a capacidade de alterar os cenários econômicos e financeiros, principalmente em 2026.
Ao final de 2024 havia a expectativa de que a instabilidade global, associada à fragilidade fiscal doméstica, levaria a pressões no câmbio, inflação e juros. Passados quatro meses, é possível dizer que o quadro de aversão a risco global se confirmou, mesmo com um início de ano melhor que o esperado.
Em janeiro e parte de fevereiro prevaleceu a visão de que a política tarifária do novo governo norte-americano não seria agressiva e poderia reduzir as incertezas globais. Ao não anunciar a imposição de tarifas no dia da posse e recuar nas negociações com México e Canadá, incentivou-se a leitura de que as promessas de campanha não seriam implementadas e tudo se resumiria a discursos políticos e estratégias ruidosas de negociação.
Este otimismo mudou a partir de meados de fevereiro, com o tema da recessão nos Estados Unidos entrando no radar. Mas foi em março que o sentimento do investidor internacional piorou de vez.
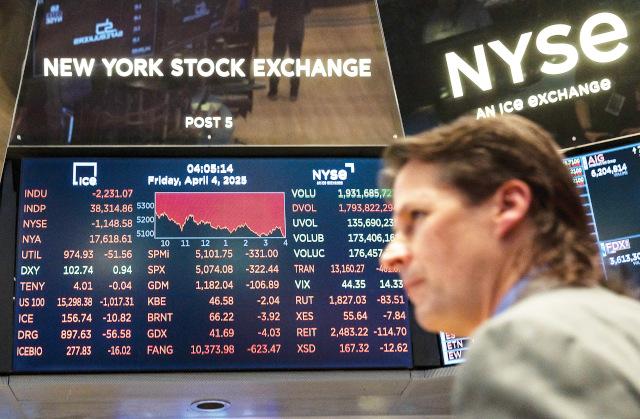
A indicação do “dia da libertação” fez com que a política externa norte-americana voltasse a ser fonte de ruído e volatilidade. A novidade ficou por conta da intensidade dos movimentos.
A magnitude de alta das tarifas surpreendeu e indicou que não se tratava apenas de uma disputa comercial e geopolítica com a China, mas sim de uma estratégia de fechamento comercial da maior economia do planeta. Da mesma forma, a retaliação do governo chinês trouxe preocupações.
A tensão tarifária e geopolítica compensou os bons sinais vindos do anúncio de estímulos na China e da combinação de expansão fiscal com inflação bem-comportada na Europa. O aumento das incertezas justificou a postura cautelosa dos bancos centrais na Ásia, Europa e Estados Unidos.
Como resultado, as bolsas internacionais mostraram tendência de queda e os juros dos títulos públicos de 10 anos nos Estados Unidos recuaram de um pico de 4,80% em meados de janeiro para oscilarem ao redor do patamar de 4,30% depois de março.
O chamado “Trump trade”, a ideia de que a estratégia do novo governo norte-americano levaria à inflação, juros altos e dólar forte, cedeu espaço para apostas em recessão, queda dos juros e enfraquecimento do dólar. Isso significa um viés mais negativo para o cenário global, apesar de o quadro continuar igualmente negativo para os mercados emergentes.
No Brasil, a agenda econômica também foi marcada por temas já conhecidos. Enquanto os indicadores mistos de atividade reforçaram o debate sobre a intensidade da mudança no ritmo de crescimento, não houve novidades na questão fiscal, consolidando uma trajetória de alta da dívida pública.
O descontrole de dívida em um contexto de aversão a risco global, por sua vez, não ajudou a ancorar as expectativas de inflação e juros. O IPCA mostra aceleração, com pressões generalizadas em bens comercializáveis e não comercializáveis, e as expectativas indicam uma convergência lenta, justificando a comunicação do BC de que taxa básica deve continuar em alta e ficar elevada por um período maior.
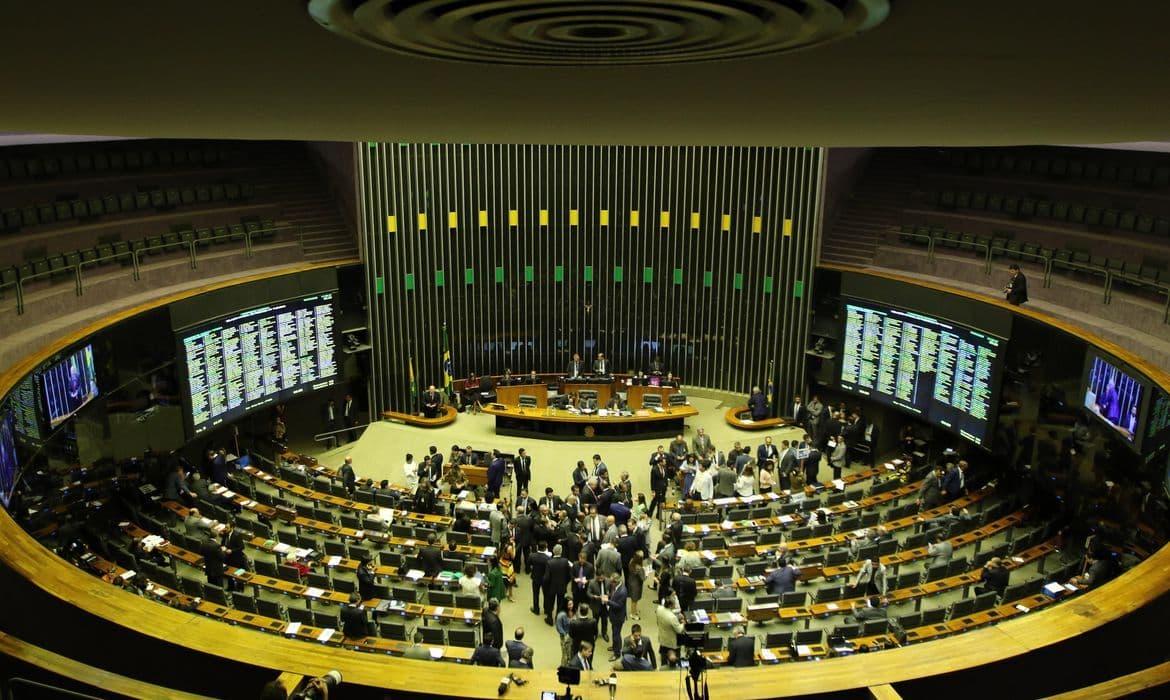
Com poucas surpresas no debate econômico, a grande novidade para a construção de cenários ficou por conta do quadro político doméstico. A expressiva piora nas pesquisas de avaliação de governo não pode ser ignorada. Diferente do ambiente global, não se trata apenas de uma questão de intensidade, mas sim de direção.
Por um lado, as perspectivas econômicas de curto prazo não se alteram e continuam negativas. Como as respostas do governo à maior competitividade política caminham no sentido de conceder mais estímulos ao crescimento, é provável que os desequilíbrios sejam agravados, pressionando a inflação, o custo de vida e o déficit nas contas externas.
Por outro, a maior competitividade eleitoral aumenta a probabilidade de mudança da política fiscal em 2027, permitindo alguma melhora das expectativas econômicas e um desempenho menos negativo para o crescimento a partir do próximo ano.
Ainda que as eleições sejam um tema distante, marcado por muitas incertezas, é difícil negar que uma eventual mudança fiscal a médio prazo possa estar ajudando a ancorar bolsa, juros e câmbio em um cenário externo adverso.
Seja como for, a combinação de aversão a risco global com piora fiscal no Brasil continua apontando para um quadro financeiro e econômico negativo em 2025.
A grande diferença é que os eventos do primeiro trimestre trouxeram um viés negativo para o mundo e positivo para o Brasil. A competição eleitoral doméstica pode permitir um período mais curto de instabilidade.